Jak zaksięgować leasing operacyjny w księgach krok po kroku
- Czym leasing operacyjny różni się od finansowego w ewidencji
- Jakie konta i dokumenty przygotować przed pierwszym księgowaniem
- Jak zaksięgować leasing operacyjny w księgach - przykład z kontami i kwotami
- Kiedy czynsz staje się kosztem - moment ujęcia w kosztach
- VAT od leasingu operacyjnego - jak dzielić i odliczać
- Leasing operacyjny w KPiR i u ryczałtowca
- Typowe błędy przy księgowaniu leasingu operacyjnego
- Najczęstsze pytania
- Jak zaksięgować leasing operacyjny w księgach w KPiR?
- Czy opłatę wstępną można zaliczyć do kosztów jednorazowo?
- Jak księgować leasing operacyjny samochodu osobowego?
- Kiedy ujmować czynsz leasingowy w kosztach?
- Czy leasing operacyjny jest kosztem w ryczałcie?
- Jakie konto do leasingu operacyjnego w pełnej księgowości?
Jak zaksięgować leasing operacyjny w księgach? Najprościej: nie ujmujesz przedmiotu leasingu w aktywach firmy, tylko księgujesz czynsze jako koszt operacyjny, a opłatę wstępną rozliczasz w czasie. Do tego rozdzielasz część odsetkową od kapitałowej, pilnujesz VAT i terminu zapłaty. Taki schemat stosujesz w pełnej księgowości i w KPiR.
Czym leasing operacyjny różni się od finansowego w ewidencji
W leasingu operacyjnym przez cały okres umowy właścicielem przedmiotu jest finansujący, czyli leasingodawca. Ty płacisz czynsz i ujmujesz go w kosztach działalności. Nie wprowadzasz samochodu, maszyny czy serwera do środków trwałych i nie naliczasz amortyzacji. To duże ułatwienie, bo księgowość sprowadza się do faktur i rozliczenia opłaty wstępnej.
Leasing finansowy wygląda inaczej. Wtedy przedmiot trafia do Twoich aktywów, ujmujesz go jako środek trwały i naliczasz amortyzację. Po stronie pasywów pojawia się zobowiązanie finansowe, a każda rata dzieli się na część kapitałową i odsetkową. W bilansie widać więcej pozycji, a wynik finansowy obciąża amortyzacja, nie czynsz.
Krótko: operacyjny to koszt, finansowy to aktywo i zobowiązanie. Ta różnica, szerzej omówiona w artykule o leasingu operacyjnym podatkowo a finansowym bilansowo, wpływa na wynik finansowy, podatki i wskaźniki, które pokażesz bankowi. Dlatego przed pierwszą fakturą sprawdź w umowie, z jakim leasingiem masz do czynienia. Nazwa bywa myląca - decydują zapisy, nie nagłówek.
Jakie konta i dokumenty przygotować przed pierwszym księgowaniem
Zanim przejdziesz do tego, jak zaksięgować leasing operacyjny w księgach, przygotuj plan kont i segregator dokumentów. W pełnej księgowości najczęściej wystarczą cztery konta:
- 402 „Koszty usług obcych” z analityką „leasing operacyjny” - tu trafiają czynsze i rozliczona opłata wstępna,
- 490 „Rozliczenia międzyokresowe kosztów” - tu odłożysz opłatę wstępną do rozliczenia w czasie,
- 201 lub 202 „Rozrachunki z dostawcami” - zobowiązania wobec finansującego,
- 222 „Rozrachunki z VAT” - podatek naliczony i należny.
W KPiR nie ma kont, ale potrzebujesz odpowiednich kolumn. Czynsz wpisujesz w kolumnie 13 przeznaczonej na pozostałe wydatki. Fakturę wprowadzasz w dacie zdarzenia, a opłatę wstępną rozliczasz proporcjonalnie do okresu umowy.
Dokumenty: umowa leasingu z harmonogramem, faktura za opłatę wstępną, faktury czynszowe, potwierdzenia zapłaty, ewentualne aneksy i protokół zdawczo-odbiorczy. Harmonogram trzymaj razem z umową, bo to on pokazuje, ile czynszów zostało i jak rozłożyć opłatę wstępną. Bez niego księgowanie opłaty wstępnej zamienia się w zgadywanie.
Jak zaksięgować leasing operacyjny w księgach - przykład z kontami i kwotami
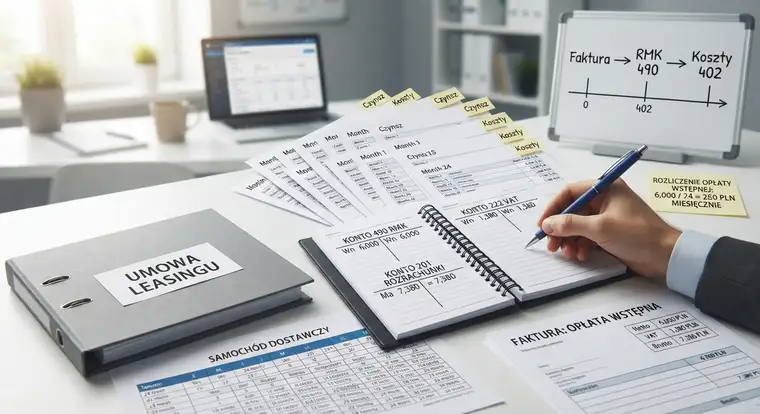
Załóżmy, że bierzesz w leasing operacyjny samochód dostawczy. Opłata wstępna wynosi 6 000 zł netto, czynsz miesięczny 2 000 zł netto, umowa trwa 24 miesiące, VAT 23%. Samochód służy tylko do działalności, więc odliczasz pełny VAT.
- Krok 1. Opłata wstępna. Faktura na 7 380 zł brutto, czyli 6 000 zł netto i 1 380 zł VAT. Księgowanie:
- Wn 490 RMK 6 000 zł,
- Wn 222 VAT 1 380 zł,
-
Ma 201 rozrachunki 7 380 zł.
-
Krok 2. Rozliczenie opłaty wstępnej w czasie. 6 000 zł podzielone przez 24 miesiące daje 250 zł miesięcznie. Co miesiąc:
- Wn 402 250 zł,
-
Ma 490 250 zł.
-
Krok 3. Czynsz. Faktura 2 460 zł brutto, czyli 2 000 zł netto i 460 zł VAT:
- Wn 402 2 000 zł,
- Wn 222 VAT 460 zł,
-
Ma 201 2 460 zł.
-
Krok 4. Zapłata. Wn 201, Ma 131 lub 100 - zależnie od tego, czy płacisz z rachunku, czy z kasy. Jeśli płacisz przelewem, warto wiedzieć, jak odzyskać omyłkowo wysłany przelew z konta, zanim uznasz płatność za zamkniętą.
Jeśli to samochód osobowy, odliczasz 50% VAT, chyba że prowadzisz ewidencję przebiegu i złożysz VAT-26. Wtedy odliczasz 100%. Kwoty na koncie 222 odpowiednio się zmieniają.
Kiedy czynsz staje się kosztem - moment ujęcia w kosztach
W księgach rachunkowych koszt ujmujesz w momencie wykonania usługi, czyli w okresie, którego dotyczy czynsz. Nie czekasz z księgowaniem do zapłaty. Faktura za styczeń trafia w koszty stycznia, nawet jeśli zapłacisz ją w lutym.
Inaczej jest w KPiR. Tu koszt zwykle rozpoznajesz w dacie wystawienia faktury lub w dacie zapłaty - zależnie od tego, czy prowadzisz ewidencję dla potrzeb VAT, czy rozliczasz się kasowo. Przy metodzie kasowej czynsz wchodzi w koszty dopiero po zapłacie.
Opłata wstępna nie może obciążyć kosztów jednorazowo. Rozliczasz ją proporcjonalnie do okresu umowy, bo dotyczy całego czasu korzystania z przedmiotu. Jednorazowe wrzucenie 6 000 zł w koszty zniekształca wynik miesiąca i może zwrócić uwagę kontroli. To jeden z najczęstszych błędów przy pierwszym leasingu.
VAT od leasingu operacyjnego - jak dzielić i odliczać
Faktura leasingowa ma dwie pozycje: część kapitałową i odsetkową. Obie są opodatkowane stawką 23% dla większości przedmiotów. VAT odliczasz z faktury, nie z raty.
Samochody osobowe to osobna historia. Przy leasingu operacyjnym na auto odliczasz 50% VAT, chyba że spełnisz warunki do 100%: prowadzisz ewidencję przebiegu pojazdu i złożysz w urzędzie formularz VAT-26. Wtedy odliczasz całość, ale musisz pilnować, żeby samochód nie był używany prywatnie.
Przy maszynach, sprzęcie IT czy samochodach ciężarowych zwykle odliczasz pełny VAT, jeśli leasing służy działalności opodatkowanej. Wyjątki: działalność zwolniona, mieszana, brak związku z firmą. Wtedy stosujesz odliczenie częściowe lub nie odliczasz wcale. Sprawdź to przed pierwszą fakturą, bo korekta VAT boli bardziej niż przygotowanie dokumentów.
Leasing operacyjny w KPiR i u ryczałtowca
W KPiR czynsz wpisujesz do kolumny 13 jako koszt usług obcych. Opłatę wstępną rozliczasz tak samo jak w pełnej księgowości - proporcjonalnie do okresu umowy. Możesz rozbić ją na miesięczne kwoty i wpisywać co miesiąc.
Ryczałtowiec nie ma kosztów, więc leasingu nie odlicza. Czynsz nie zmniejsza podstawy opodatkowania. To często zaskakuje przy przejściu z KPiR na ryczałt - stary harmonogram zostaje, ale korzyść podatkowa znika.
Uważaj na limity przy samochodach osobowych. W CIT suma opłat leasingowych ponad 150 000 zł nie jest kosztem. W PIT limit też wynosi 150 000 zł dla samochodu osobowego. Przy drogich autach część czynszu wyłączasz z kosztów.
Typowe błędy przy księgowaniu leasingu operacyjnego
- Pierwszy błąd: ujęcie przedmiotu w środkach trwałych. W leasingu operacyjnym nie masz do tego prawa, bo nie jesteś właścicielem. Amortyzacja naliczona od cudzego samochodu to prosta droga do korekty.
- Drugi: jednorazowe wrzucenie opłaty wstępnej w koszty. Rozliczasz ją w czasie, chyba że dotyczy tylko jednego miesiąca. To rzadkość.
- Trzeci: pomieszanie części kapitałowej i odsetkowej. W operacyjnym nie ma znaczenia dla kosztów, ale ma dla VAT i dla analizy kosztów finansowania.
- Czwarty: brak rozróżnienia samochodów osobowych i pozostałych. Limit VAT 50%, VAT-26 i limit kosztowy 150 000 zł dotyczą tylko aut osobowych.
- Piąty: księgowanie w dacie zapłaty w pełnej księgowości. Powinieneś w dacie wykonania usługi.
- Szósty: brak analityki. Kiedy masz trzy leasingi i dwadzieścia innych usług, bez analityki nie sprawdzisz kosztów leasingu.
Najczęstsze pytania
Jak zaksięgować leasing operacyjny w księgach w KPiR?
W KPiR wpisujesz czynsz w kolumnie 13 jako pozostałe wydatki, w dacie wystawienia faktury lub zapłaty. Opłatę wstępną rozbijasz na miesięczne kwoty i wpisujesz proporcjonalnie do okresu umowy. Nie ujmujesz przedmiotu leasingu jako środka trwałego i nie naliczasz amortyzacji. Pamiętaj o limicie 150 000 zł przy samochodach osobowych.
Czy opłatę wstępną można zaliczyć do kosztów jednorazowo?
Nie, jeśli dotyczy całego okresu umowy. Opłatę wstępną rozliczasz w czasie, proporcjonalnie do liczby miesięcy leasingu. Przy 6 000 zł i 24 miesiącach to 250 zł miesięcznie. Jednorazowe ujęcie zniekształca wynik finansowy i może zostać zakwestionowane przy kontroli. Wyjątek to opłata dotycząca tylko jednego miesiąca, co zdarza się rzadko.
Jak księgować leasing operacyjny samochodu osobowego?
Księgujesz czynsz jak każdy koszt usług obcych, ale uważasz na VAT i limity. Odliczasz 50% VAT, chyba że prowadzisz ewidencję przebiegu i złożysz VAT-26. Suma opłat leasingowych ponad 150 000 zł nie jest kosztem w CIT i PIT. Część odsetkową i kapitałową ujmujesz na tym samym koncie 402, bo w operacyjnym nie rozdzielasz ich dla kosztów.
Kiedy ujmować czynsz leasingowy w kosztach?
W pełnej księgowości w dacie wykonania usługi, czyli w miesiącu, którego dotyczy czynsz. W KPiR w dacie wystawienia faktury lub zapłaty, zależnie od metody rozliczania. Nie czekaj z księgowaniem do przelewu, jeśli prowadzisz księgi rachunkowe. Opłata wstępna zawsze idzie w koszty proporcjonalnie do okresu umowy.
Czy leasing operacyjny jest kosztem w ryczałcie?
Nie, ryczałtowiec nie odlicza żadnych kosztów. Czynsz leasingowy nie zmniejsza podstawy opodatkowania, nawet jeśli masz faktury i potwierdzenia zapłaty. To różnica w stosunku do KPiR i pełnej księgowości. Przy przejściu na ryczałt stary harmonogram leasingu zostaje, ale korzyść podatkowa znika.
Jakie konto do leasingu operacyjnego w pełnej księgowości?
Najczęściej konto 402 „Koszty usług obcych” z analityką „leasing operacyjny”. Opłatę wstępną odkładasz na konto 490 „Rozliczenia międzyokresowe kosztów” i rozliczasz miesięcznie. Zobowiązania wobec finansującego księgujesz na koncie 201 lub 202, a VAT na koncie 222. Warto dodać analitykę według numeru umowy, żeby nie pogubić się przy kilku leasingach.