Leasing operacyjny podatkowo a finansowy bilansowo - jak ująć w księgach

- Dlaczego leasing operacyjny podatkowo a finansowy bilansowo w księgach korzystającego daje dwa różne obrazy
- Kiedy umowa jest leasingiem operacyjnym dla fiskusa
- Leasing finansowy w bilansie - po czym poznać, że przedmiot jest Twój na papierze
- Jak ująć w księgach leasing operacyjny krok po kroku
- Jak ująć w księgach leasing finansowy - wartość początkowa i podział raty
- Różnice przejściowe i podatek odroczony przy rozjeździe klasyfikacji
- Praktyczna checklista dla księgowości leasingu
- Najczęstsze pytania
- Czy leasing operacyjny wykazuje się w bilansie?
- Jak zaksięgować opłatę wstępną w leasingu operacyjnym?
- Czy raty leasingu operacyjnego są kosztem uzyskania przychodu w całości?
- Od czego zależy 40% w leasingu operacyjnym?
- Czy odsetki w leasingu finansowym są kosztem podatkowym?
- Czy leasing operacyjny podatkowo to zawsze leasing operacyjny bilansowo?
Leasing operacyjny podatkowo a finansowy bilansowo w księgach korzystającego rozjeżdża się wtedy, gdy umowa spełnia warunki z art. 17b CIT, a w bilansie pokazujesz prawo do używania i zobowiązanie. Dzieje się tak przy MSSF 16 oraz przy umowach, które ekonomicznie przenoszą na Ciebie ryzyka i korzyści. Do kosztów podatkowych idą całe raty, w księgach amortyzujesz przedmiot.
Dlaczego leasing operacyjny podatkowo a finansowy bilansowo w księgach korzystającego daje dwa różne obrazy
Prawo podatkowe i prawo bilansowe zadają inne pytania. Fiskus chce wiedzieć, kto amortyzuje przedmiot i w którym momencie wydatek staje się kosztem. Przepisy o rachunkowości pytają, kto kontroluje przedmiot i czerpie z niego korzyści.
Z tego wynikają różnice w szczegółach. Podatek trzyma się sztywnych progów, choćby 40% normatywnego okresu amortyzacji, i rozlicza zapisy umowy. Bilans patrzy na treść: kto ponosi ryzyko utraty wartości, kto naprawia sprzęt, kto decyduje o tym, jak intensywnie go używa. W praktyce widać to także przy Leasing operacyjny samochodu osobowego, gdzie klasyfikacja bywa jeszcze bardziej wrażliwa.
Dlatego ten sam kontrakt bywa operacyjny dla fiskusa, a bilansowo wygląda jak kupno na raty. Taki rozjazd nie jest błędem. To skutek dwóch systemów, które mają inne cele. Problem zaczyna się wtedy, gdy księgujesz jedno, a w deklaracji pokazujesz drugie, bez żadnego uzgodnienia.
Kiedy umowa jest leasingiem operacyjnym dla fiskusa
Podatkowo leasing operacyjny rozpoznasz po trzech warunkach z art. 17b ust. 1 ustawy o CIT i art. 23b ust. 1 ustawy o PIT. Umowa musi być zawarta na czas oznaczony, który stanowi co najmniej 40% normatywnego okresu amortyzacji przedmiotu. Suma opłat pomniejszona o VAT nie może przekraczać wartości początkowej, a jeśli umowa daje Ci prawo zakupu, punktem odniesienia jest hipotetyczna wartość netto. Własność nie może przejść na Ciebie w trakcie trwania umowy ani po jej zakończeniu.
Przykład. Wózek widłowy amortyzowałbyś przez 10 lat, czyli 120 miesięcy. Żeby umowa była leasingiem operacyjnym, musi trwać minimum 48 miesięcy. Jeśli podpisujesz ją na 24 miesiące i nie ma w niej przeniesienia własności, nie spełnia definicji leasingu w ogóle - rozliczasz ją wtedy jak najem albo dzierżawę. Szerzej opisujemy to w Czym się różni leasing operacyjny od wynajmu.
Kiedy warunki są spełnione, role dzielą się między strony. Finansujący wpisuje przedmiot do własnych środków trwałych i amortyzuje go. Ty nie pokazujesz sprzętu w bilansie, a do kosztów podatkowych wrzucasz każdą ratę w dacie poniesienia. Całą ratę, bez dzielenia na kapitał i odsetki.
Leasing finansowy w bilansie - po czym poznać, że przedmiot jest Twój na papierze
Prawo bilansowe nie ma własnej definicji leasingu finansowego. Art. 3 ust. 4 ustawy o rachunkowości każe sprawdzić, czy umowa spełnia warunki uznania jej za leasing na gruncie przepisów podatkowych, dlatego większość mniejszych firm prowadzi jedną klasyfikację dla obu porządków. Rozjazd pojawia się w dwóch sytuacjach.
Pierwsza to MSSF 16. Spółki, które stosują te standardy, pokazują w bilansie niemal każdy leasing - jako prawo do używania w aktywach i zobowiązanie z tytułu leasingu w pasywach. Wyjątkiem są umowy krótsze niż 12 miesięcy oraz przedmioty o niskiej wartości. W takim układzie leasing operacyjny podatkowo jest finansowy bilansowo i to jest reguła, a nie wyjątek.
Druga sytuacja to umowa, która nie spełnia podatkowych warunków leasingu operacyjnego, ale ekonomicznie przenosi na Ciebie ryzyka i korzyści: okres używania bliski żywotności, opcja zakupu za symboliczną kwotę, przedmiot przygotowany pod Twoją działalność. Klasyfikujesz ją wtedy bilansowo jak leasing finansowy, mimo że fiskus widzi w niej coś innego. Warto przy tym wiedzieć, Czym różni się leasing operacyjny od finansowego, zanim podejmiesz decyzję o sposobie księgowania.
Jak ująć w księgach leasing operacyjny krok po kroku
Kiedy umowa jest operacyjna w obu porządkach, praca jest prosta. Przedmiot zostaje w ewidencji finansującego, a Ty prowadzisz go tylko na koncie pozabilansowym i wymieniasz w informacji dodatkowej do sprawozdania.
Opłata wstępna to pierwsza pułapka. Podatkowo wrzucasz ją w koszty jednorazowo, w dacie poniesienia. Bilansowo rozliczasz ją w czasie przez okres umowy, żeby koszt szedł równolegle z używaniem sprzętu. W praktyce księgujesz ją na koncie rozliczeń międzyokresowych kosztów i co miesiąc odpisujesz odpowiednią część.
Raty trafiają w całości na koszty usług obcych, w dacie poniesienia. Data poniesienia to data wystawienia faktury, nie data przelewu. Zapłatę rozliczasz osobno, na koncie rozrachunków z dostawcą.
Przykład z liczbami. Bierzesz w leasing samochód dostawczy za 120 000 zł netto. Umowa trwa 48 miesięcy, rata wynosi 2 500 zł netto, a opłata wstępna 10 000 zł netto. Suma opłat to 130 000 zł i cała ta kwota trafi do kosztów uzyskania przychodu, rozłożona na cztery lata.
Inaczej wygląda to z samochodem osobowym. Do kosztów wliczasz tylko opłaty do wysokości sumy odpowiadającej 150 000 zł netto. Nadwyżkę liczysz proporcjonalnie do każdej raty i odkładasz na bok. Dochodzi do tego VAT - odliczasz 50%, a przy wyłącznie firmowym użytku 100%, o ile zgłosisz auto do urzędu i prowadzisz ewidencję przebiegu. Jeśli zastanawiasz się, Co to jest leasing operacyjny samochodu, ten limit jest jednym z kluczowych elementów kalkulacji.
Jak ująć w księgach leasing finansowy - wartość początkowa i podział raty
Tutaj księgowość przypomina zakup na raty. Na starcie ujmujesz przedmiot w aktywach i zobowiązanie w pasywach. Wartość początkowa w bilansie to cena nabycia albo wartość bieżąca opłat. Podatkowo punktem wyjścia jest wartość rynkowa przedmiotu z dnia zawarcia umowy.
Zapis wygląda tak: środek trwały albo prawo do używania po stronie winien, w korespondencji z kontem rozrachunków z tytułu leasingu po stronie ma. Na tym koncie wydziel część długoterminową i krótkoterminową, bo inaczej informacja dodatkowa zamieni się w zgadywanie.
Każdą ratę rozbijasz na dwie pozycje. Część kapitałowa zmniejsza zobowiązanie i nie jest kosztem podatkowym. Część odsetkowa idzie w koszty finansowe i jest kosztem w dacie zapłaty. Podział bierzesz z harmonogramu od finansującego, bo samodzielne liczenie odsetek bywa źródłem błędów.
Amortyzacja też ma dwa wymiary. Bilansowo odpisujesz przedmiot przez okres umowy. Podatkowo stosujesz stawkę jak dla własnego środka trwałego, a podstawą jest wartość rynkowa z dnia podpisania umowy. Opłata wstępna rzadko trafia w koszty w dacie zapłaty, bo ekonomicznie to spłata kapitału. Podatkowo pozostaje neutralna, chyba że umowa wyraźnie podnosi nią wartość początkową.
Przy samochodzie osobowym limit 150 000 zł liczy się od wartości początkowej, a nie od sumy opłat. Odpisy od nadwyżki nie są kosztem.
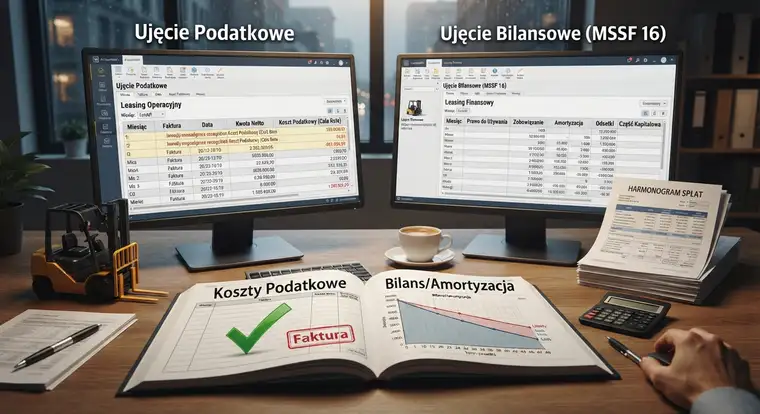
Różnice przejściowe i podatek odroczony przy rozjeździe klasyfikacji
Kiedy leasing jest operacyjny podatkowo, a finansowy bilansowo, koszty w rachunku wyników i w deklaracji nie idą w tym samym tempie. W księgach widzisz amortyzację i odsetki, w CIT-8 całe raty. Wydatek jest ten sam, ale rozłożony inaczej.
Z tego wynikają różnice przejściowe. Jednostki, które stosują MSSF 16 albo podlegają obowiązkowemu badaniu sprawozdania, liczą podatek odroczony: tworzą rezerwę i aktywo powiązane z prawem do używania oraz z zobowiązaniem leasingowym. Mniejsze firmy mogą z tego zrezygnować, jeśli zapiszą taką decyzję w polityce rachunkowości.
Niezależnie od tego, co robisz z podatkiem odroczonym, pilnuj jednej rzeczy: uzgadniaj koszty leasingu z deklaracją raz na kwartał. Najczęstszy błąd to policzenie tego samego wydatku dwa razy - raz jako raty, raz jako amortyzację.
Praktyczna checklista dla księgowości leasingu
- Zapisz kryteria klasyfikacji w polityce rachunkowości, zanim zaksięgujesz pierwszą ratę. Późniejsze zmiany trzeba uzasadnić.
- Trzymaj harmonogram opłat i tabelę podziału rat na część kapitałową i odsetkową. To najważniejszy dokument w całej historii.
- Załóż osobne konto analityczne dla leasingu, żeby nie mieszał się z kredytami i zobowiązaniami wobec dostawców.
- Ustal datę poniesienia kosztu raz i trzymaj się jej. Faktura, nie płatność.
- Pilnuj limitu 150 000 zł przy samochodach osobowych i sposobu odliczenia VAT. Zgłoszenie do urzędu i ewidencja przebiegu to warunek pełnego odliczenia.
- Sprawdź, czy przedmiot leasingu wymieniasz w informacji dodatkowej. Zobowiązania z tytułu przyszłych opłat to pozycja, o której księgowi zapominają najczęściej.
- Rób uzgodnienie konta kosztów z CIT-8 i z deklaracją VAT.
- KSeF upraszcza obieg faktur leasingowych, ale nie zmienia daty kosztu.
- Przy umowach w walucie ustal z góry, jak przeliczasz raty i jak liczysz różnice kursowe.
Najczęstsze pytania
Czy leasing operacyjny wykazuje się w bilansie?
W klasycznym ujęciu nie. Przedmiot leasingu operacyjnego pokazuje w swoim bilansie finansujący, a Ty księgujesz tylko raty w koszty. Inaczej jest, gdy stosujesz MSSF 16 albo umowa ma cechy leasingu finansowego - wtedy w aktywach pojawia się prawo do używania, a w pasywach zobowiązanie z tytułu leasingu. Sprawdź też, co musisz ujawnić w informacji dodatkowej.
Jak zaksięgować opłatę wstępną w leasingu operacyjnym?
Podatkowo wrzucasz ją w koszty jednorazowo, w dacie poniesienia, razem z pierwszą fakturą. Bilansowo rozliczasz ją w czasie przez okres umowy, żeby koszt szedł w parze z używaniem przedmiotu. W praktyce ujmujesz ją na koncie rozliczeń międzyokresowych i co miesiąc odpisujesz jej część w koszty. Przy samochodzie osobowym pamiętaj o limicie 150 000 zł.
Czy raty leasingu operacyjnego są kosztem uzyskania przychodu w całości?
Tak, jeśli umowa spełnia warunki z art. 17b CIT albo art. 23b PIT. Cała rata, bez dzielenia na część kapitałową i odsetkową, trafia do kosztów w dacie poniesienia. Wyjątkiem są samochody osobowe - opłaty ponad sumę odpowiadającą 150 000 zł nie są kosztem. Kosztem nie jest też VAT, który odliczasz.
Od czego zależy 40% w leasingu operacyjnym?
Od normatywnego okresu amortyzacji przedmiotu, czyli okresu, w jakim amortyzowałbyś go, gdyby był Twoim środkiem trwałym. Umowa musi trwać co najmniej 40% tego okresu. Dla maszyny o dziesięcioletniej normie oznacza to minimum 48 miesięcy. Krótsza umowa nie jest leasingiem operacyjnym, a płacone raty rozliczasz na innych zasadach.
Czy odsetki w leasingu finansowym są kosztem podatkowym?
Tak, część odsetkowa raty jest kosztem w dacie zapłaty. Część kapitałowa kosztem nie jest - nią spłacasz zobowiązanie, a wartość przedmiotu odzyskujesz przez odpisy amortyzacyjne. Dlatego każdą ratę rozbijasz na dwie pozycje. Przy samochodzie osobowym limit 150 000 zł liczysz od wartości początkowej, a nie od sumy opłat.
Czy leasing operacyjny podatkowo to zawsze leasing operacyjny bilansowo?
Nie zawsze. Zbieżność jest typowa dla mniejszych firm rozliczających się według ustawy o rachunkowości, bo ta odsyła do warunków umowy leasingu z przepisów podatkowych. Rozjazd pojawia się w spółkach stosujących MSSF 16 - tam każdy leasing trafia do bilansu jako prawo do używania i zobowiązanie. Podobnie bywa, gdy krótsza umowa przenosi na Ciebie ryzyka i korzyści.