Leasing operacyjny na auto osobowe. Jak ująć faktury w koszty?

- Leasing operacyjny na auto osobowe jak ująć faktury w koszty - pięć kroków
- Limit 150 000 zł - kiedy tracisz 25% kosztów
- Ile VAT odliczysz z faktury leasingowej
- Ewidencja przebiegu pojazdu - kto naprawdę musi ją prowadzić
- Gdzie wpisać ratę: KPiR, księgi pełne i JPK
- Paliwo, serwis i ubezpieczenie - co jeszcze idzie w koszty
- Leasing operacyjny czy finansowy - różnica w rozliczeniu
- Najczęstsze pytania
- Czy leasing operacyjny na auto osobowe można wrzucić w koszty w 100%?
- Jak zaksięgować fakturę za ratę leasingu operacyjnego?
- Czy VAT od paliwa do auta w leasingu można odliczyć?
- Czy opłata wstępna w leasingu operacyjnym jest kosztem?
- Czy trzeba prowadzić ewidencję przebiegu przy leasingu operacyjnym?
- Co się stanie, gdy wartość auta przekroczy 150 000 zł?
Leasing operacyjny na auto osobowe jak ująć faktury w koszty - najkrótsza odpowiedź: ratę netto wpisujesz w koszty działalności, a przy aucie droższym niż 150 000 zł odliczysz tylko 75% raty. Z faktury od leasingodawcy odliczasz też 50% VAT, a przy użyciu wyłącznie firmowym i prowadzonej ewidencji przebiegu nawet cały VAT.
Leasing operacyjny na auto osobowe jak ująć faktury w koszty - pięć kroków
Faktura od leasingodawcy rzadko wygląda jak zwykły rachunek za usługę. Obok raty znajdziesz na niej opłatę wstępną, ubezpieczenie, opłatę handlingową, czasem faktury dodatkowe za serwis. Każda pozycja ma własne zasady rozliczenia, dlatego kolejność działań ma znaczenie. Poniżej masz pięć kroków, które przechodzi każdy przedsiębiorca, gdy zaczyna rozliczać firmowe auto w leasingu.
Krok 1. Sprawdź, czy umowa naprawdę jest leasingiem operacyjnym.
Kiedy podpisujesz leasing operacyjny na auto osobowe, faktury dostajesz co miesiąc, ale to nie wystarczy do pełnego odliczenia. Umowa musi trwać co najmniej 24 miesiące (dla auta osobowego to 40% normatywnego okresu amortyzacji) i opiewać na sumę opłat równą co najmniej wartości początkowej pojazdu. Warto najpierw sprawdzić, co to jest leasing operacyjny samochodu, bo sama nazwa umowy nie przesądza rozliczenia.
Jeśli okres jest krótszy, urząd może potraktować umowę jak najem. Wtedy nie wrzucisz w koszty całej raty. Odliczysz tylko część odpowiadającą odpisom amortyzacyjnym i odsetkom. Warto wiedzieć, czym się różni leasing operacyjny od wynajmu, żeby nie pomylić tych dwóch form.
Krok 2. Ustal wartość początkową auta.
Limit, o którym piszę niżej, liczy się od wartości pojazdu. Jesteś czynnym podatnikiem VAT? Bierzesz kwotę netto z faktury leasingodawcy. Korzystasz ze zwolnienia z VAT? Liczysz kwotę brutto. Do 150 000 zł wrzucasz w koszty sto procent wydatków. Powyżej tej kwoty zostaje ci 75%.
Krok 3. Ujmij ratę w miesiącu, którego dotyczy.
Rata leasingowa to koszt pośredni, więc przypisujesz ją do okresu, za który została wystawiona, a nie do dnia przelewu. W podatkowej księdze przychodów i rozchodów kwotę netto razem z nieodliczonym VAT wpisujesz do kolumny 13. W pełnych księgach rata ląduje na koncie 402, czyli usługi obce.
Krok 4. Rozdziel VAT z faktury.
Odliczoną część pokazujesz wyłącznie w rejestrze VAT i w pliku JPK. Nie wrzucasz jej drugi raz w koszty. Ta część VAT, której nie odliczasz, staje się kosztem i dodajesz ją do kwoty netto.
Krok 5. Zbierz dokumenty, które potwierdzają sposób używania auta.
Ewidencja przebiegu, VAT-26, regulamin korzystania z pojazdu. Bez nich pełne odliczenie VAT nie obroni się podczas kontroli, a przy 50% VAT masz słabszy argument, gdy urząd zapyta, ile auto miało wspólnego z firmą.
Limit 150 000 zł - kiedy tracisz 25% kosztów
Ten limit to najczęstsze źródło nieporozumień przy rozliczaniu auta w firmie. Dotyczy umów leasingu operacyjnego podpisanych po 31 grudnia 2021 roku. Umowy zawarte wcześniej rozliczasz na starych zasadach, bez progu 150 000 zł.
Kwota graniczna odnosi się do wartości początkowej auta. Gdy auto kosztuje 140 000 zł netto, każdą ratę wrzucasz w koszty w całości. Gdy kosztuje 220 000 zł, do kosztów trafia 75% każdej raty, a pozostałe 25% przepada. Nie odzyskasz tego nawet przy sprzedaży auta po zakończeniu umowy.
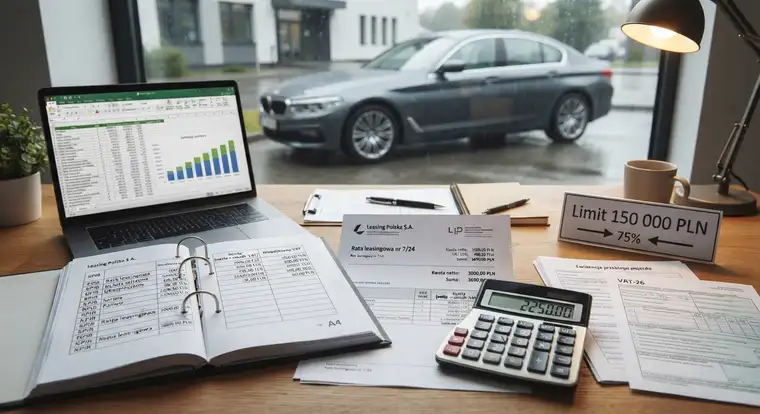
Prosty rachunek. Rata netto wynosi 3000 zł, a auto jest warte 220 000 zł. W koszty wpisujesz 2250 zł, bo 750 zł odpada. Przy dwunastu ratach w roku tracisz 9000 zł kosztów, czyli około 1710 zł podatku przy stawce 19%.
Limit obowiązuje dla każdego auta osobno. Masz w firmie dwa samochody w leasingu? Każdy ma własny próg 150 000 zł. Nie sumujesz wartości pojazdów.
Przy autach do 150 000 zł przepisy pozwalają na dodatkowe 20% odpisów ponad limit. W leasingu chodzi o część kapitałową rat. Praktyka pokazuje różne podejścia do tego mechanizmu, dlatego zanim go zastosujesz, potwierdź z księgową, jak potraktuje go twój urząd skarbowy.
Ile VAT odliczysz z faktury leasingowej
Zasady VAT rządzą się innymi prawami niż podatek dochodowy i nie mają nic wspólnego z limitem 150 000 zł. Tutaj liczy się wyłącznie sposób używania samochodu.
Wariant pierwszy, najczęstszy. Auto służy firmie i sprawom prywatnym, na przykład wożeniu dzieci do szkoły. Odliczasz 50% VAT z każdej raty, z opłaty wstępnej i z faktur za paliwo. Do kosztów podatkowych wrzucasz netto oraz połowę VAT, której nie odliczyłeś.
Wariant drugi, korzystniejszy. Samochód wykorzystujesz wyłącznie do działalności gospodarczej. Odliczasz pełne 100% VAT z rat leasingowych i z paliwa. Trzy warunki: złożysz VAT-26 do urzędu w ciągu 7 dni od pierwszego wydatku na auto, prowadzisz ewidencję przebiegu pojazdu i faktycznie nie jeździsz nim po zakupy w sobotę.
Ten wybór nie jest na zawsze. Jeśli zaczniesz używać auta prywatnie, tracisz prawo do pełnego odliczenia. Najbezpieczniej ustalić jedną wersję na starcie i jej pilnować.
Ewidencja przebiegu pojazdu - kto naprawdę musi ją prowadzić
Szukasz jasnej odpowiedzi? Ewidencję prowadzi ten, kto chce odliczać 100% VAT. Odliczasz połowę? Nie musisz nic prowadzić.
Wpisujesz numer rejestracyjny, datę wyjazdu, stan licznika na starcie i na końcu trasy, opis drogi oraz cel wyjazdu. Do ewidencji trafiają tylko przejazdy firmowe. Wpis „dojazd do klienta” to za mało. Lepiej zapisać: „spotkanie z klientem X w sprawie umowy na dostawy”.
Warto dodać drugi dokument, czyli regulamin korzystania z samochodu. Kto może prowadzić auto, czy zabiera pasażerów, jak zgłasza wyjazd. W razie kontroli regulamin plus ewidencja tworzą spójny obraz.
Uwaga na błędy. Brak wpisu, nieczytelny zapis albo uzupełnianie ewidencji „na cito” przed kontrolą kończą się utratą prawa do pełnego odliczenia. Zostaje ci wtedy tylko 50% VAT.
Osoby na zwolnieniu z VAT też mają powód, żeby prowadzić zapiski. Przy sporze o koszty auta to najprostszy dowód, że pojazd pracował na firmę, a nie tylko na prywatne wypady nad jezioro.
Gdzie wpisać ratę: KPiR, księgi pełne i JPK
Pytanie, jak ująć faktury w koszty przy leasingu operacyjnym na auto osobowe, sprowadza się w praktyce do jednej kolumny albo jednego konta.
W podatkowej księdze przychodów i rozchodów ratę wpisujesz do kolumny 13, czyli pozostałych wydatków. Kwota to netto powiększone o tę część VAT, której nie odliczyłeś. Sam odliczony VAT nie jest kosztem i nie pojawia się w księdze.
Fakturę za ratę ujmujesz w miesiącu, którego dotyczy, nie w dacie przelewu. Faktura dociera z opóźnieniem? Wpisujesz ją w miesiącu otrzymania i pamiętasz, że koszt dotyczy wcześniejszego okresu.
W pełnych księgach rata idzie na konto 402 jako usługa obca w kwocie netto, a VAT rozksięgowujesz na rozrachunki. Opłata wstępna to osobna historia. Jeśli dotyczy okresu dłuższego niż rok, rozliczasz ją w czasie, proporcjonalnie do długości umowy. Wybierz jeden sposób z księgową i trzymaj się go przez cały kontrakt.
Deklaracja JPK to inna para kaloszy. Ratę leasingową wykazujesz ze stawką 23% i z kwotą VAT wynikającą z faktury. Wkrótce dokumenty od leasingodawcy trafią też do KSeF, bo e-fakturowanie obejmuje kolejne grupy firm. Zasady rozliczenia się nie zmieniają. Zmienia się tylko kanał, którym faktura dociera do księgowości.
Paliwo, serwis i ubezpieczenie - co jeszcze idzie w koszty
Rata to dopiero początek. Auto generuje wydatki przez cały rok i każdy z nich ma swój sposób rozliczenia.
Paliwo i ładowanie auta elektrycznego. Przy 50% VAT z rat odliczasz połowę VAT z faktur za paliwo. Przy pełnym odliczeniu odzyskujesz cały VAT, o ile masz VAT-26 i ewidencję. Kwota netto plus nieodliczony VAT trafia do kosztów.
Serwis, opony, części, myjnia, parking, opłaty za autostrady. Tu stosujesz ten sam limit 150 000 zł co przy racie. Auto do tej kwoty oznacza 100% kosztów, droższe 75%.
Ubezpieczenie OC i AC. Składki objęte są zwolnieniem z VAT, więc nie ma czego odliczać. Cała kwota z polisy jest kosztem, oczywiście z zastrzeżeniem wspomnianego limitu. Warto porównać oferty, bo różnice między ubezpieczycielami sięgają kilkuset złotych rocznie i realnie wpływają na koszty.
Pamiętaj o jednej rzeczy. Jeżeli z firmowego auta korzysta pracownik także po godzinach, powstaje u niego przychód z nieodpłatnego świadczenia. To temat na osobny wpis, ale przy kontroli urząd zapyta o to pierwsze.
Leasing operacyjny czy finansowy - różnica w rozliczeniu
Wybór formy wpływa na to, jak wygląda faktura i co wrzucasz w koszty. Warto wiedzieć, czym różni się leasing operacyjny od finansowego, zanim podpiszesz umowę.
W leasingu operacyjnym właścicielem auta pozostaje leasingodawca. Dostajesz fakturę za usługę i całą ratę netto zaliczasz do kosztów. Limit 150 000 zł stosujesz do rat. Po zakończeniu umowy zwykle możesz auto wykupić, ale nie musisz.
W leasingu finansowym auto trafia do twoich środków trwałych. Faktura za ratę dzieli się na część kapitałową i odsetkową. Część kapitałowa nie jest kosztem. Rozliczasz ją przez odpisy amortyzacyjne, ograniczone do 150 000 zł wartości pojazdu. Odsetki wrzucasz w koszty w całości.
Który wariant wybrać? Przy drogim aucie leasing operacyjny pozwala szybciej pokazać koszty, bo 75% raty trafia do kosztów od pierwszego miesiąca. W leasingu finansowym musisz czekać na odpisy. Przy tańszym samochodzie różnice są mniejsze i liczy się raczej elastyczność umowy oraz wysokość opłat.
Jeszcze jedna pułapka. Umowa nazwana leasingiem operacyjnym może zostać uznana za finansową w księgach rachunkowych, jeśli spełnia warunki z ustawy o rachunkowości. Wtedy auto pojawia się w bilansie, mimo że podatkowo rozliczasz je jak usługę. To zagadnienie leasing operacyjny podatkowo a finansowy bilansowo warto sprawdzić z księgową przed pierwszym księgowaniem.
Najczęstsze pytania
Czy leasing operacyjny na auto osobowe można wrzucić w koszty w 100%?
Tak, jeśli wartość początkowa auta nie przekracza 150 000 zł i umowa spełnia warunki leasingu operacyjnego, czyli trwa co najmniej 24 miesiące, a suma opłat pokrywa wartość pojazdu. Wtedy każdą ratę rozliczasz w pełnej kwocie netto plus nieodliczony VAT. Przy droższym aucie limit spada do 75% i dotyczy to także paliwa, serwisu oraz ubezpieczenia.
Jak zaksięgować fakturę za ratę leasingu operacyjnego?
W podatkowej księdze przychodów i rozchodów wpisujesz ratę do kolumny 13 w kwocie netto powiększonej o nieodliczony VAT. W pełnych księgach rata trafia na konto 402 jako usługa obca. Odliczony VAT księgujesz osobno, na rozrachunki z urzędem. Datą księgowania jest miesiąc, którego rata dotyczy, a nie dzień zapłaty faktury.
Czy VAT od paliwa do auta w leasingu można odliczyć?
Tak. Od sierpnia 2019 roku odliczasz 50% VAT z faktur za paliwo, jeśli auto służy celom mieszanym. Warunek to używanie pojazdu w działalności gospodarczej. Przy pełnym odliczeniu, czyli z VAT-26 i ewidencją przebiegu, odzyskujesz cały VAT od paliwa. Samochody elektryczne i hybrydy korzystały z dodatkowych ułatwień, ale podstawowa zasada zostaje ta sama.
Czy opłata wstępna w leasingu operacyjnym jest kosztem?
Jest, ale inaczej niż rata. Jeśli opłata dotyczy okresu dłuższego niż rok, rozliczasz ją w czasie, proporcjonalnie do długości umowy. Część praktyków stosuje jednorazowe rozliczenie. Wybierz jedno podejście, opisz je w polityce rachunkowości i nie zmieniaj w trakcie trwania kontraktu, żeby nie tłumaczyć się przed kontrolą.
Czy trzeba prowadzić ewidencję przebiegu przy leasingu operacyjnym?
Tylko wtedy, gdy chcesz odliczać 100% VAT. Odliczasz 50%? Ewidencja nie jest obowiązkowa, choć pomaga udowodnić firmowe przeznaczenie auta. Wpisujesz numer rejestracyjny, daty, stan licznika, trasę i cel wyjazdu. Ewidencję uzupełniaj na bieżąco, bo błędy i luki kosztują utratę pełnego odliczenia.
Co się stanie, gdy wartość auta przekroczy 150 000 zł?
Wrzucisz w koszty 75% każdej raty i 75% wydatków eksploatacyjnych. Pozostałe 25% przepada na stałe, nie odzyskasz go nawet po sprzedaży pojazdu. Limit liczy się od wartości początkowej auta, a przy firmie będącej czynnym podatnikiem VAT bierzesz kwotę netto. Każdy samochód w firmie ma własny próg 150 000 zł.