Czym różni się leasing operacyjny od pożyczki leasingowej dla przedsiębiorcy

- Czym się różni leasing operacyjny od pożyczki leasingowej, gdy patrzysz na własność i ryzyko
- Jak rozliczasz raty w kosztach i jak działa VAT
- Kiedy leasing operacyjny wygrywa, a kiedy lepsza jest pożyczka leasingowa
- Jakie opłaty i koszty znajdziesz w umowie
- Jak wygląda wniosek i co sprawdza finansujący
- Najczęstsze pytania
- Czy pożyczka leasingowa to to samo co leasing finansowy?
- Czy w leasingu operacyjnym możesz wykupić przedmiot?
- Co bardziej opłaca się podatkowo: leasing operacyjny czy pożyczka leasingowa?
- Czy leasing operacyjny wpływa na zdolność kredytową?
- Czy bez działalności gospodarczej weźmiesz leasing?
- Jaki jest minimalny okres leasingu operacyjnego?
Czym różni się leasing operacyjny od pożyczki leasingowej? Najprościej: w leasingu operacyjnym nie kupujesz przedmiotu na własność, przez cały okres umowy pozostaje on własnością finansującego, a raty wrzucasz w koszty bezpośrednio. W pożyczce leasingowej już na starcie stajesz się właścicielem i amortyzujesz środek trwały. To dwie różne konstrukcje, nie dwie nazwy tego samego.
Czym się różni leasing operacyjny od pożyczki leasingowej, gdy patrzysz na własność i ryzyko
W leasingu operacyjnym finansujący kupuje przedmiot od dostawcy i zostaje jego właścicielem na cały czas trwania umowy. Ty go użytkujesz i płacisz raty. Sprzęt nie wchodzi do Twojej ewidencji środków trwałych, nie masz prawa do amortyzacji, a w bilansie pokazujesz tylko zobowiązanie z tytułu opłat.
Kiedy umowa się kończy, masz trzy drogi: oddać przedmiot, przedłużyć najem albo wykupić go za kwotę ustaloną wcześniej w harmonogramie. Ta kwota bywa symboliczna, ale nie musi.
Ryzyko utraty wartości siedzi po stronie finansującego. Jeśli po trzech latach oddajesz auto, którego wartość rynkowa spadła mocniej, niż zakładał harmonogram, nie dopłacasz różnicy. Dlatego w umowie znajdziesz limit kilometrów, wymóg serwisowania w ASO i zasadę zwrotu przedmiotu w określonym stanie.
Pożyczka leasingowa, którą część firm nazywa leasingiem finansowym, działa inaczej niż leasing operacyjny od finansowego. Kupujesz przedmiot na własność już w dniu zakupu.
Dostajesz fakturę, wpisujesz środek trwały do ewidencji i amortyzujesz go wybraną stawką. Raty, które płacisz, są spłatą zobowiązania, a nie opłatą za korzystanie. Ekonomicznie to kredyt inwestycyjny z zabezpieczeniem na przedmiocie umowy.
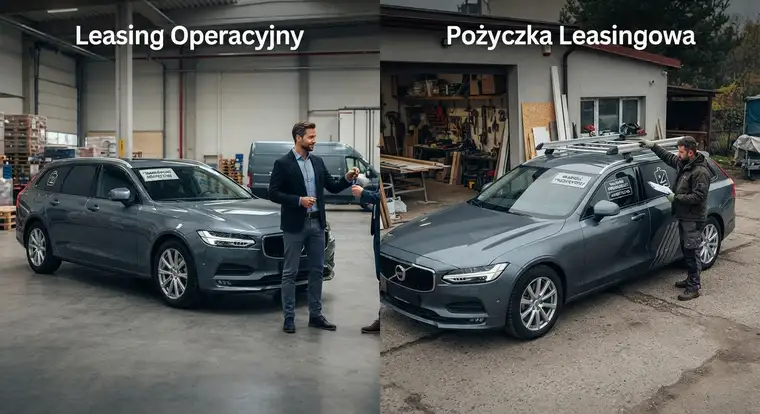
Różnicę widać na liczbach. Firma kupuje auto dostawcze za 180 tys. zł netto. W leasingu operacyjnym po 36 miesiącach oddaje je i bierze kolejne, bez martwienia się o sprzedaż.
W pożyczce leasingowej po 36 miesiącach jest właścicielem auta wartego może 90 tys. zł i sama szuka kupca. Jedno i drugie ma sens, zależnie od tego, co chcesz robić z przedmiotem dalej.
Jak rozliczasz raty w kosztach i jak działa VAT
To miejsce, w którym przedsiębiorcy najczęściej mylą oba rozwiązania.
W leasingu operacyjnym każda rata przychodzi na osobną fakturę. Kwotę netto wrzucasz w koszty uzyskania przychodu w dniu, w którym rata jest wymagalna. VAT odliczasz z każdej faktury osobno, o ile używasz przedmiotu do działalności opodatkowanej. Nie amortyzujesz, nie wpisujesz niczego do ewidencji środków trwałych, nie liczysz wartości początkowej.
W pożyczce leasingowej faktura zakupowa przychodzi raz, na całą wartość przedmiotu. VAT odliczasz od razu od pełnej kwoty. Wartość netto trafia do ewidencji środków trwałych i tam ją amortyzujesz.
Kosztem są odpisy amortyzacyjne i odsetki zawarte w ratach. Część kapitałowa raty kosztem nie jest, bo to spłata Twojego zobowiązania.
Samochody osobowe mają dodatkowe ograniczenia, zwłaszcza przy leasingie operacyjnym samochodu osobowego. Limit 150 tys. zł dotyczy wartości auta przy amortyzacji oraz części kapitałowej raty w leasingu operacyjnym.
Dla aut elektrycznych i napędzanych wodorem limit rośnie do 225 tys. zł. VAT odliczysz w 50%, jeśli używasz auta także prywatnie, albo w 100%, gdy służy wyłącznie firmie, zgłosisz je na druku VAT-26 i prowadzisz ewidencję przebiegu. Te zasady dotyczą obu konstrukcji, ale moment odliczenia wypada inaczej.
Maszyny, urządzenia i samochody ciężarowe nie łapią się na limit 150 tys. zł. Tutaj pełna wartość wchodzi do kosztów, niezależnie od tego, czy wybierzesz leasing operacyjny, czy pożyczkę leasingową.
Kiedy leasing operacyjny wygrywa, a kiedy lepsza jest pożyczka leasingowa
Zacznij od pytania, jak długo chcesz korzystać z przedmiotu.
Leasing operacyjny ma sens, gdy:
- sprzęt starzeje się szybko i chcesz go wymieniać co 2-4 lata,
- nie chcesz angażować gotówki w opłatę wstępną wyższą niż 10-20%,
- nie zależy Ci na własności, liczy się dostęp do przedmiotu,
- chcesz mieć serwis, ubezpieczenie i wymianę opon w jednej racie,
- prowadzisz firmę, w której liczy się płynność, a nie majątek trwały.
Pożyczka leasingowa wygrywa, gdy:
- planujesz używać przedmiotu 5-10 lat albo dłużej,
- chcesz go modyfikować, zabudować, przemalować, dostosować do swojej produkcji,
- potrzebujesz odliczyć VAT od całości zakupu od razu, a nie po kawałku,
- prowadzisz działalność o wysokich dochodach i szybka amortyzacja obniża Ci podatek,
- chcesz móc sprzedać przedmiot w dowolnym momencie bez zgody finansującego.
Przykład z życia. Firma budowlana kupuje koparkę za 400 tys. zł i planuje używać jej osiem lat. Pożyczka leasingowa pozwoli jej amortyzować maszynę, odliczyć VAT od całej faktury i swobodnie doposażyć sprzęt.
Firma kurierska z flotą 20 samochodów dostawczych wymienia je co trzy lata. Leasing operacyjny samochodu daje jej stały koszt miesięczny, brak problemu ze sprzedażą starych aut i możliwość szybszej wymiany floty.
Jest jeszcze jedno kryterium, o którym mało kto myśli na starcie. Jeśli przedmiot ma dla Ciebie wartość sentymentalną albo chcesz go zostawić dzieciom, pożyczka leasingowa jest naturalnym wyborem, bo po ostatniej racie nic nie musisz robić. W leasingu operacyjnym wykup to osobna decyzja i osobny koszt.
Jakie opłaty i koszty znajdziesz w umowie
Obie umowy mają podobny szkielet, ale inne punkty.
Opłata wstępna wynosi zwykle 10-30% wartości przedmiotu. Im wyższa, tym niższa rata i lepsza ocena Twojej wiarygodności. W leasingu operacyjnym dochodzi wykup, najczęściej 1-20% wartości początkowej.
W pożyczce leasingowej przeniesienie własności jest formalnością, bo jesteś właścicielem od początku, ale możesz trafić na opłatę administracyjną w wysokości kilkuset złotych.
Ubezpieczenie w leasingu operacyjnym często jest w pakiecie z ratą. W pożyczce leasingowej zwykle wykupujesz polisę sam i musisz pamiętać o cesji praw na finansującego.
Uważaj na opłaty dodatkowe. Zmiana warunków umowy, cesja praw na inny podmiot, zgoda na podnajem, wcześniejsze zakończenie. W leasingu operacyjnym finansujący nalicza opłatę za przedterminowe rozwiązanie, bo traci przyszłe odsetki. Kwoty sięgają kilku procent wartości przedmiotu.
W pożyczce leasingowej wcześniejsza spłata bywa tańsza, ale sprawdź, czy umowa nie zawiera opłaty wyrównawczej.
Porównuj RRSO, a nie samą ratę. Rata 1500 zł przy opłacie wstępnej 20 tys. zł i wykupie 10 tys. zł znaczy coś innego niż rata 1400 zł przy opłacie 35 tys. zł i wykupie 25 tys. zł. Zestaw wszystkie liczby w jednej tabeli, dodaj ubezpieczenie i serwis, a dopiero potem decyduj.
Jak wygląda wniosek i co sprawdza finansujący
Wniosek składasz online, u dealera albo przez doradcę. Potrzebujesz danych firmy, NIP, dokumentów potwierdzających przychody i wybranego przedmiotu z ofertą dostawcy. Decyzja wstępna zapada zwykle w kilkanaście minut, pełna w ciągu jednego albo dwóch dni roboczych.
Finansujący sprawdza BIK i BIG, historię spłat zobowiązań, wiek firmy i formę opodatkowania. Jednoosobowa działalność rozliczająca się ryczałtem przedstawia inne dokumenty niż spółka z pełną księgowością. Przy krótkim stażu firmy finansujący poprosi o poręczenie, większą opłatę wstępną albo dodatkowe zabezpieczenie.
Zabezpieczenie w leasingu operacyjnym to przede wszystkim własność przedmiotu. Do tego dochodzi weksel in blanco, poręczenie wspólnika albo cesja polisy.
W pożyczce leasingowej finansujący wpisuje się do rejestru zastawów, dopóki nie spłacisz całości. Zdolność liczy się podobnie jak przy kredycie, ale finansujący biorą na siebie mniejsze ryzyko, bo przedmiot łatwo odzyskać.
Najczęstsze pytania
Czy pożyczka leasingowa to to samo co leasing finansowy?
Tak, w praktyce te nazwy oznaczają tę samą konstrukcję. Finansujący przenosi na Ciebie własność przedmiotu, a Ty spłacasz zobowiązanie w ratach. Potoczna nazwa „pożyczka leasingowa” bierze się stąd, że umowa przypomina kredyt. Podatkowo stosujesz przepisy o leasingu finansowym, wpisujesz środek trwały do ewidencji i amortyzujesz go. Uważaj na nazewnictwo w ofertach, bo czasem sprzedawca mówi „leasing”, mając na myśli jedną z dwóch zupełnie różnych umów.
Czy w leasingu operacyjnym możesz wykupić przedmiot?
Tak, po zakończeniu umowy masz zwykle prawo wykupu za kwotę ustaloną w harmonogramie. Wynosi ona od 1% do 20% wartości początkowej, czasem mniej. Nie musisz z tego prawa korzystać. Możesz oddać przedmiot, przedłużyć umowę na kolejny okres albo zamienić go na nowszy model. O wykupie decydujesz dopiero pod koniec umowy, co daje sporo swobody.
Co bardziej opłaca się podatkowo: leasing operacyjny czy pożyczka leasingowa?
Nie ma jednej odpowiedzi, bo wszystko zależy od Twoich dochodów i planów. Leasing operacyjny daje równomierne koszty przez cały okres i pełne odliczenie VAT z każdej raty. Pożyczka leasingowa pozwala odliczyć VAT od razu i przyspieszyć amortyzację, a mały podatnik może część środków trwałych zamortyzować jednorazowo. Przy wysokim dochodzie szybsze koszty obniżają podatek szybciej, ale przy autach osobowych działa limit 150 tys. zł.
Czy leasing operacyjny wpływa na zdolność kredytową?
Tak, każda rata jest zobowiązaniem i banki liczą ją jako obciążenie miesięcznego budżetu. W leasingu operacyjnym w bilansie pokazujesz tylko raty, nie całą wartość przedmiotu. W pożyczce leasingowej do zdolności wchodzi całe zobowiązanie od dnia podpisania umowy. Dlatego przy planowaniu kredytu na nieruchomość leasing operacyjny zostawia więcej miejsca niż pożyczka leasingowa o tej samej wartości.
Czy bez działalności gospodarczej weźmiesz leasing?
Na rynku są oferty dla osób fizycznych, ale dotyczą głównie konsumentów i mają inne warunki. Jako osoba prywatna nie odliczysz VAT ani nie wrzucisz rat w koszty. Leasing dla firm wymaga NIP-u, formy działalności i dokumentów potwierdzających przychody. Jeśli dopiero zakładasz firmę, finansujący poproszą o wyższy wkład własny albo poręczenie.
Jaki jest minimalny okres leasingu operacyjnego?
Umowę zawierasz na czas oznaczony, a suma opłat musi odpowiadać co najmniej wartości początkowej przedmiotu. W praktyce finansujący oferują okresy od 24 do 60 miesięcy, a przy drogich maszynach nawet do 84 miesięcy. Im krótsza umowa, tym wyższa rata. Przy samochodach osobowych najczęściej spotkasz harmonogramy na 36 albo 48 miesięcy.