Jak rozliczyć leasing operacyjny w KPiR, żeby nie stracić kosztów

- Jak rozliczyć leasing operacyjny w KPiR: mapa opłat i terminów
- Leasing operacyjny a finansowy w KPiR - co zmienia klasyfikacja umowy
- Rata leasingowa, opłata wstępna i wykup - jak je ująć w księdze
- Kiedy leasing operacyjny wchodzi do kosztów bez limitu, a kiedy z limitem
- Najczęstsze błędy w rozliczaniu leasingu operacyjnego w KPiR
- Najczęstsze pytania
- Czy rata leasingu operacyjnego jest kosztem w KPiR?
- Jak rozliczyć opłatę wstępną w leasingu operacyjnym w KPiR?
- Czy wykup leasingu operacyjnego można zaliczyć do kosztów?
- Czy leasing operacyjny samochodu osobowego ma limit w KPiR?
- Czy trzeba dzielić ratę leasingu operacyjnego na część kapitałową i odsetkową?
- Jak ewidencjonować leasing operacyjny w KPiR krok po kroku?
Jak rozliczyć leasing operacyjny w KPiR, żeby nie stracić kosztów? Wpisujesz całą ratę leasingową netto w dniu zapłaty, bo w leasingu operacyjnym nie dzielisz jej na część kapitałową i odsetkową. Opłatę wstępną rozliczasz zgodnie z okresem umowy, a wykup traktujesz jak zakup środka trwałego. Prowadź ewidencję opłat i pamiętaj o VAT.
Jak rozliczyć leasing operacyjny w KPiR: mapa opłat i terminów
W leasingu operacyjnym nie masz środka trwałego w ewidencji. Nie amortyzujesz go. Kosztem są opłaty leasingowe. W KPiR wpisujesz je w dniu zapłaty. To dotyczy raty leasingowej. Opłata wstępna ma inny rytm rozliczenia. Wykup to osobna historia. Poniżej masz mapę, która pomaga nie pogubić się w terminach.
Zacznij od zebrania umowy i harmonogramu. Sprawdź, czy umowa spełnia warunki leasingu operacyjnego. Harmonogram pokazuje raty, opłatę wstępną i wykup. To podstawa do dalszych kroków.
- Ustal kwoty netto i VAT. Jeśli odliczasz VAT, kosztem jest netto. Jeśli nie, kosztem jest brutto. Przy samochodach osobowych odliczasz zwykle 50% VAT. Jeśli rozliczasz auto, sprawdź Leasing operacyjny samochód osobowy.
- Raty wpisuj w dniu zapłaty. Cała rata jest kosztem. Nie dzielisz jej na część kapitałową i odsetkową. Data zapłaty to nie data faktury.
- Opłatę wstępną rozliczaj zgodnie z umową. Najczęściej proporcjonalnie do okresu. Przykład: 12 000 zł netto na 24 miesiące to 500 zł kosztu miesięcznie.
- Wykup traktuj jak zakup środka trwałego. Wpisz go do ewidencji i amortyzuj. Nie wrzucaj całości w koszty w dniu zapłaty.
- Prowadź ewidencję opłat leasingowych. Tabela z datą, kwotą, numerem faktury, częścią netto i VAT przyda się przy kontroli i przy JPK.
Ta mapa działa w praktyce. Jeśli leasingodawca wystawia fakturę na ratę z odsetkami, w operacyjnym i tak całość jest kosztem w dniu zapłaty. Nie komplikuj tego, co przepisy traktują jako czynsz.
Leasing operacyjny a finansowy w KPiR - co zmienia klasyfikacja umowy
Zanim sprawdzisz, jak rozliczyć leasing operacyjny w KPiR, ustal, z jaką umową masz do czynienia. To decyduje o kosztach. Leasing operacyjny i finansowy inaczej wpływają na KPiR.
W leasingu operacyjnym właścicielem przedmiotu jest leasingodawca. Ty płacisz czynsz. Raty są kosztem w dniu zapłaty. Nie amortyzujesz przedmiotu. Wyjątkiem jest wykup, który przenosi własność.
W leasingu finansowym środek trwały trafia do Ciebie. Amortyzujesz go. Odsetki rozliczasz osobno. Część kapitałowa raty nie jest kosztem w dniu zapłaty. To duża różnica.
Sprawdź warunki umowy. Liczy się czas trwania, wartość wykupu i kto ponosi ryzyko. Jeśli umowa spełnia warunki leasingu operacyjnego, stosujesz prostsze zasady. Jeśli nie, traktujesz ją jak finansowy. Błąd klasyfikacji to jedna z najczęstszych przyczyn utraty kosztów.
Jeśli nie masz pewności, jak odróżnić umowy, sprawdź, Czym się różni leasing operacyjny od innych rozwiązań. Podobnie warto sprawdzić, Czym różni się leasing operacyjny od pożyczki.
Rata leasingowa, opłata wstępna i wykup - jak je ująć w księdze
Rata leasingowa w KPiR jest prosta. W dniu zapłaty wpisujesz całą kwotę netto. Jeśli nie odliczasz VAT, wpisujesz brutto. Nie dzielisz raty na część kapitałową i odsetkową. W leasingu operacyjnym to czynsz, a nie spłata kredytu.
Opłata wstępna bywa większa. Nie wrzucaj jej całej w koszty w dniu zapłaty, jeśli dotyczy dłuższego okresu. Rozliczaj ją proporcjonalnie. Przykład: opłata 12 000 zł netto, umowa na 24 miesiące, miesięcznie 500 zł. W KPiR wpisujesz 500 zł co miesiąc. Sprawdź harmonogram od leasingodawcy.
Wykup to osobna sprawa. Jeśli wykupujesz przedmiot, traktujesz go jak zakup środka trwałego. Wpisujesz wartość wykupu do ewidencji środków trwałych i amortyzujesz. Dopiero odpisy amortyzacyjne są kosztem. Jeśli nie wykupujesz, nie masz środka trwałego.
Przykład z życia. Leasing na 36 miesięcy. Rata 2 000 zł netto. Opłata wstępna 10 000 zł. Wykup 5 000 zł. W KPiR: raty 2 000 zł w dniu zapłaty, opłata wstępna 277,78 zł miesięcznie, wykup po zakończeniu do środków trwałych. VAT odliczasz zgodnie z przepisami.
Kiedy leasing operacyjny wchodzi do kosztów bez limitu, a kiedy z limitem
Leasing operacyjny maszyn, urządzeń czy budynków zwykle nie ma limitu. Cała rata jest kosztem. Inaczej jest z samochodami osobowymi.
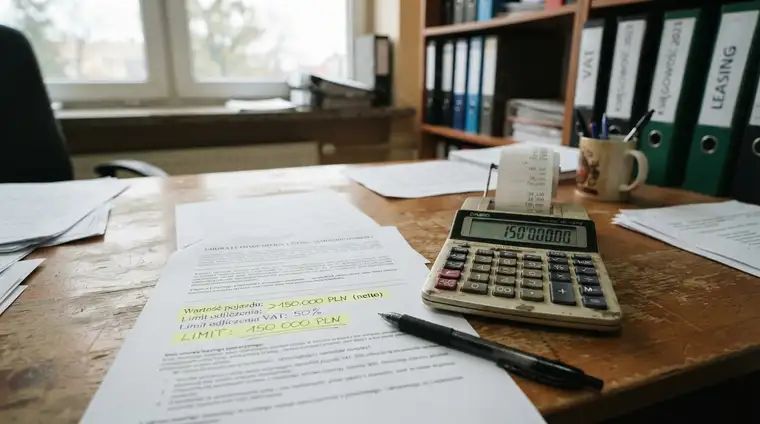
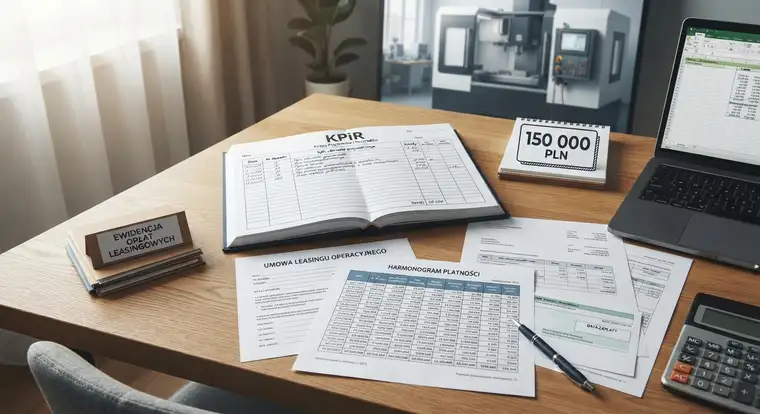
Przy samochodzie osobowym obowiązuje limit 150 000 zł. Przy elektrycznym 225 000 zł. Limit dotyczy wartości samochodu, nie samej raty. Jeśli auto jest droższe, tylko część raty zaliczysz do kosztów. Przykład: samochód wart 200 000 zł przy limicie 150 000 zł oznacza, że kosztem jest 75% raty. Reszta nie obniża podatku.
Sprawdź też VAT. Przy samochodzie osobowym odliczasz zwykle 50% VAT. Przy elektrycznym bywa 100%, ale pod warunkiem spełnienia wymogów. Samochody ciężarowe i maszyny nie mają takiego limitu.
Poproś leasingodawcę o wyliczenie części niepodlegającej odliczeniu. Samodzielne liczenie limitu bywa źródłem błędów. W KPiR wpisujesz tylko część, która mieści się w limicie. Jeśli rozliczasz auto, sprawdź Jak księgować leasing operacyjny samochodu osobowego.
Najczęstsze błędy w rozliczaniu leasingu operacyjnego w KPiR
Najwięcej problemów pojawia się, gdy próbujesz rozliczyć leasing operacyjny w KPiR jak leasing finansowy. Oto błędy, które kosztują najwięcej.
- Dzielenie raty na część kapitałową i odsetkową. W operacyjnym to błąd. Cała rata jest kosztem w dniu zapłaty.
- Wrzucanie wykupu w koszty w dniu zapłaty. To zakup środka trwałego. Amortyzujesz go, a nie odliczasz od razu.
- Pomijanie opłaty wstępnej lub rozliczanie jej jednorazowo. Rozliczaj ją proporcjonalnie do okresu umowy.
- Brak ewidencji opłat. Przy kontroli musisz pokazać harmonogram i daty zapłaty.
- Złe rozliczenie VAT. Kosztem jest netto, jeśli odliczasz VAT. Przy samochodzie osobowym uważaj na limit.
- Mylenie daty faktury z datą zapłaty. W KPiR liczy się data zapłaty.
- Nieprawidłowa klasyfikacja umowy. Sprawdź, czy to operacyjny, czy finansowy.
- Przekroczenie limitu dla samochodu osobowego. Nadwyżka raty nie jest kosztem.
Każdy z tych błędów można poprawić, ale lepiej zapobiegać. Prowadź spokojną ewidencję i sprawdzaj harmonogram po każdej zmianie umowy.
Najczęstsze pytania
Czy rata leasingu operacyjnego jest kosztem w KPiR?
Tak. W leasingu operacyjnym cała rata netto jest kosztem w dniu zapłaty. Nie dzielisz jej na część kapitałową i odsetkową. Jeśli nie odliczasz VAT, kosztem jest kwota brutto.
Wpisujesz ratę w kolumnie kosztowej KPiR, a jako datę przyjmujesz dzień zapłaty, nie dzień wystawienia faktury. Pamiętaj, żeby prowadzić ewidencję opłat leasingowych.
Jak rozliczyć opłatę wstępną w leasingu operacyjnym w KPiR?
Opłatę wstępną rozliczasz zgodnie z okresem, którego dotyczy. Najczęściej proporcjonalnie do długości umowy. Przykład: 12 000 zł netto na 24 miesiące to 500 zł kosztu miesięcznie.
Nie wrzucaj całej kwoty w koszty w dniu zapłaty, jeśli umowa trwa dłużej niż rok. Sprawdź harmonogram od leasingodawcy i zapisuj kwoty w KPiR w kolejnych miesiącach.
Czy wykup leasingu operacyjnego można zaliczyć do kosztów?
Wykup nie jest kosztem w dniu zapłaty. Traktujesz go jak zakup środka trwałego. Wpisujesz wartość wykupu do ewidencji środków trwałych i amortyzujesz zgodnie z przepisami. Dopiero odpisy amortyzacyjne stają się kosztem w KPiR.
Jeśli nie wykupujesz przedmiotu leasingu, nie masz środka trwałego i nie amortyzujesz. Uważaj na błąd polegający na wrzuceniu wykupu od razu w koszty.
Czy leasing operacyjny samochodu osobowego ma limit w KPiR?
Tak. Przy samochodzie osobowym obowiązuje limit 150 000 zł, a przy elektrycznym 225 000 zł. Limit dotyczy wartości samochodu, nie samej raty. Jeśli auto jest droższe, tylko część raty zaliczysz do kosztów.
Przykład: samochód wart 200 000 zł przy limicie 150 000 zł oznacza, że kosztem jest 75% raty. Reszta nie obniża podatku. Sprawdź też limit VAT.
Czy trzeba dzielić ratę leasingu operacyjnego na część kapitałową i odsetkową?
Nie. W leasingu operacyjnym cała rata jest kosztem w dniu zapłaty. Dzielenie na część kapitałową i odsetkową stosujesz w leasingu finansowym, gdzie amortyzujesz środek trwały, a odsetki rozliczasz osobno.
Jeśli podzielisz ratę w operacyjnym, możesz zaniżyć koszty lub popełnić błąd w KPiR. Sprawdź klasyfikację umowy, zanim zaczniesz księgować.
Jak ewidencjonować leasing operacyjny w KPiR krok po kroku?
Zbierz umowę i harmonogram. Ustal, czy to leasing operacyjny. Sprawdź kwoty netto i VAT. Raty wpisuj w dniu zapłaty w kolumnie kosztowej.
Opłatę wstępną rozliczaj proporcjonalnie do okresu umowy. Wykup wprowadź do ewidencji środków trwałych i amortyzuj. Prowadź tabelę opłat z datami i numerami faktur. Na koniec sprawdź limity dla samochodów osobowych.