Jak księgować leasing operacyjny samochodu osobowego w 2026 roku

- Jak księgować leasing operacyjny samochodu osobowego w praktyce - od faktury do kosztu
- Co odróżnia leasing operacyjny od leasingu finansowego i najmu długoterminowego
- Limity kosztowe dla auta osobowego w 2026 roku: 150 tys. zł i 225 tys. zł
- VAT od leasingu auta osobowego: 50% czy 100% odliczenia
- Jak ująć opłatę wstępną, czynsz i wykup w księgach
- KSeF, faktury i jak dokumentować leasing w 2026 roku
- Najczęstsze pytania
- Czy leasing operacyjny samochodu osobowego jest kosztem podatkowym?
- Jak księgować leasing operacyjny samochodu osobowego w działalności gospodarczej?
- Czy można odliczyć 100% VAT od leasingu auta osobowego?
- Czy auto w leasingu operacyjnym jest środkiem trwałym?
- Jak rozliczyć wykup samochodu z leasingu operacyjnego?
- Czy opłata wstępna w leasingu operacyjnym jest kosztem?
Jak księgować leasing operacyjny samochodu osobowego w 2026 roku? Najprościej: nie wpisujesz auta do środków trwałych, a każdą fakturę leasingową ujmujesz w kosztach według rodzaju - zwykle jako usługę obcą. Rozliczasz VAT w części lub w całości i pilnujesz limitu 150 tys. zł albo 225 tys. zł dla aut elektrycznych.
Jak księgować leasing operacyjny samochodu osobowego w praktyce - od faktury do kosztu
Księgowanie leasingu operacyjnego samochodu osobowego w KPiR i pełnych księgach różni się szczegółami, ale logika jest ta sama. Auto nie jest Twoim środkiem trwałym. Faktura leasingowa to koszt usługi. Płacisz czynsz, użytkujesz samochód i rozliczasz podatki według zasad dla aut osobowych.
W KPiR wpisujesz fakturę leasingową w dacie poniesienia kosztu. Kwota do ujęcia to część netto plus VAT, którego nie odliczasz. Jeśli odliczasz 50% VAT, pozostałe 50% zwykle zwiększa koszt podatkowy. Jeśli odliczasz 100% VAT, do kosztu CIT/PIT wchodzi tylko netto. Opis w ewidencji powinien wskazywać numer umowy leasingu i miesiąc, którego dotyczy czynsz.
W pełnych księgach fakturę leasingową ujmujesz najczęściej tak: Wn konto 402 Usługi obce - część netto i VAT nieodliczony, Wn konto 221 Rozrachunki z tytułu VAT - VAT odliczony, Ma konto 201 Rozrachunki z dostawcami - cała kwota faktury. Kwoty mogą trafić na inne konta, jeśli Twoja polityka rachunkowości przewiduje podział kosztów. Ważne, żeby ewidencja pokazywała, ile kosztu dotyczy podatku dochodowego, a ile VAT.
Leasing operacyjny samochodu osobowego w 2026 roku nadal nie wymaga wpisywania auta do rejestru środków trwałych. Wyjątek pojawia się przy wykupie. Wtedy kupujesz samochód na własność i wprowadzasz go do ewidencji jako nowy środek trwały.
Co odróżnia leasing operacyjny od leasingu finansowego i najmu długoterminowego
Nazwa umowy nie rozstrzyga wszystkiego. Liczy się treść. Co to jest leasing operacyjny samochodu i kiedy warto go wybrać? Leasing operacyjny zakłada, że przez cały okres użytkujesz auto, ale właścicielem pozostaje leasingodawca.
Płacisz czynsz, który idzie w koszty. Nie amortyzujesz auta i nie wykazujesz zobowiązania leasingowego w bilansie.
Leasing finansowy działa inaczej. Warto zestawić leasing operacyjny podatkowo a finansowy bilansowo, ponieważ leasingobiorca ujmuje auto jako środek trwały i zobowiązanie finansowe. Spłata leasingu dzieli się na część kapitałową i odsetkową. Auto amortyzujesz.
Jeśli umowa spełnia warunki leasingu finansowego, nie księgujesz leasingu operacyjnego samochodu osobowego jak zwykłej usługi. Sprawdź warunki przeniesienia własności, cenę wykupu i długość umowy względem życia auta.
Najem długoterminowy bywa podobny do leasingu operacyjnego. Płacisz miesięczną opłatę, użytkujesz auto i nie wpisujesz go do środków trwałych. Klasyfikacja podatkowa zależy od zapisów umowy.
Przy najmie możesz mieć inne zasady odliczania VAT i kosztów. Przed zaksięgowaniem pierwszej faktury przeczytaj umowę i sprawdź, czy nie zawiera opcji wykupu za symboliczną kwotę.
Limity kosztowe dla auta osobowego w 2026 roku: 150 tys. zł i 225 tys. zł
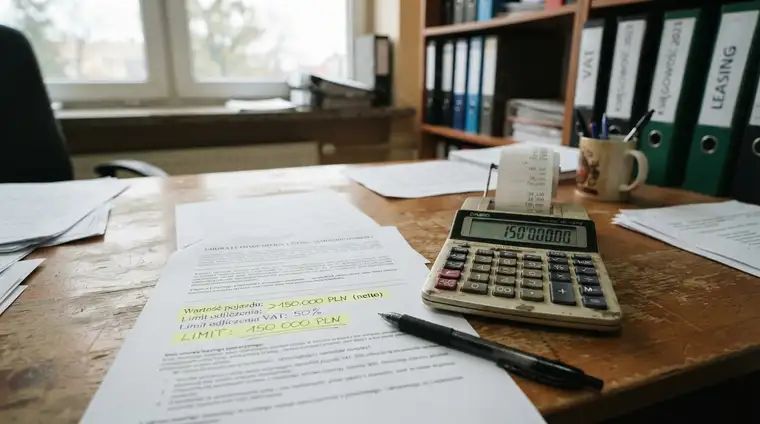
Dla samochodu osobowego z silnikiem spalinowym limit kosztów wynosi 150 tys. zł. Dla auta elektrycznego i hybrydy plug-in limit to 225 tys. zł. Limit odnosi się do wartości auta przyjętej w umowie.
Nie jest to limit miesięczny ani roczny. Ogranicza część czynszu, którą możesz zaliczyć do kosztów CIT/PIT.
Przykład: auto spalinowe ma wartość 200 tys. zł, a limit wynosi 150 tys. zł. Do kosztów zaliczysz 75% czynszu netto, bo 150 tys. zł / 200 tys. zł = 0,75. Pozostałe 25% czynszu netto nie jest kosztem podatkowym. Przy aucie elektrycznym o wartości 200 tys. zł limit 225 tys. zł nie obcina czynszu, bo wartość mieści się w limicie.
Limit stosujesz do opłat leasingowych. Wykup auta to osobna transakcja. Cena wykupu nie jest zwykłym czynszem. Przy wykupie sprawdzasz zasady dla zakupu samochodu osobowego.
Pamiętaj o proporcji przy zmianie umowy, cesji albo podniesieniu wartości auta. W 2026 roku te limity nadal są podstawą rozliczenia kosztów leasingu auta osobowego.
VAT od leasingu auta osobowego: 50% czy 100% odliczenia
Masz dwa podstawowe scenariusze:
- Jeśli używasz auta do działalności i prywatnie, odliczasz 50% VAT z faktury leasingowej.
- Jeśli auto służy wyłącznie działalności opodatkowanej VAT, możesz odliczyć 100% VAT. Przy 100% potrzebujesz zgłoszenia VAT-26 i ewidencji przebiegu pojazdu. Bez tego fiskus zwykle pozwoli odliczyć tylko połowę VAT.
Przy 50% odliczenia pozostałe 50% VAT zwykle zwiększa koszt podatkowy. Przy 100% odliczenia VAT nie wchodzi do kosztów CIT/PIT. To ważne przy liczeniu kosztu miesięcznego.
Faktura leasingowa może mieć różne stawki VAT dla czynszu i innych opłat. Sprawdź, czy leasingodawca pokazał je osobno.
VAT-26 to informacja o pojazdach wykorzystywanych wyłącznie do działalności. Ewidencja przebiegu pojazdu pomaga udowodnić firmowe użycie auta. Jeśli nie prowadzisz ewidencji, nie masz podstaw do 100% odliczenia. W 2026 roku faktury leasingowe trafią do KSeF, więc dane z faktur i ewidencji muszą się zgadzać.
Jak ująć opłatę wstępną, czynsz i wykup w księgach
Opłata wstępna budzi najwięcej pytań. W podatkach najczęściej ujmujesz ją jednorazowo w dacie poniesienia, jeśli nie dotyczy całego okresu umowy. W księgach możesz rozliczyć ją proporcjonalnie do czasu trwania leasingu.
Sposób rozliczenia zależy od umowy i polityki rachunkowości. Sprawdź, czy opłata wstępna jest częścią czynszu, czy osobnym świadczeniem.
Czynsz leasingowy ujmujesz co miesiąc. Faktura leasingowa powinna obejmować okres, którego dotyczy. Nie przesuwaj kosztu na inny miesiąc bez dokumentu.
W KPiR wpisujesz kwotę w dacie kosztu. W pełnych księgach dzielisz fakturę na netto, VAT odliczony i VAT nieodliczony. Jeśli potrzebujesz pełnej procedury, sprawdź, jak zaksięgować leasing operacyjny w księgach krok po kroku, i pamiętaj o limicie 150 tys. zł lub 225 tys. zł.
Najwięcej wątpliwości budzi to, jak księgować leasing operacyjny samochodu osobowego, gdy umowa ma wykup. Wykup to zakup auta. Otrzymujesz fakturę na cenę wykupu. Auto wchodzi do środków trwałych.
Ustalasz wartość początkową i zaczynasz amortyzację. VAT od wykupu rozliczasz według zasad dla auta osobowego. Cena wykupu nie jest czynszem leasingowym.
KSeF, faktury i jak dokumentować leasing w 2026 roku
W 2026 roku duzi podatnicy przechodzą do KSeF od 1 lutego, a pozostali przedsiębiorcy od 1 kwietnia. Faktury leasingowe też trafią do systemu. Sprawdź numer KSeF, datę wystawienia, dane leasingodawcy i kwoty. Faktura musi wskazywać numer umowy leasingu i okres, którego dotyczy czynsz.
Do kosztów podatkowych potrzebujesz prawidłowego dokumentu. Faktura papierowa lub elektroniczna ma znaczenie drugorzędne, jeśli zawiera wymagane dane. W KSeF sprawdzasz status faktury i zgodność z umową.
Przy 100% odliczeniu VAT prowadź ewidencję przebiegu pojazdu. Przy 50% odliczeniu też warto mieć dowody firmowego użycia auta, choć wymogi są łagodniejsze.
Samochód osobowy w leasingu operacyjnym nie jest Twoim środkiem trwałym. Nie amortyzujesz go. Nie wykazujesz go w bilansie jako składnika majątku. Koszt czynszu rozliczasz zgodnie z limitem.
Faktury i ewidencja muszą tworzyć spójną historię. Jeśli korzystasz z biura rachunkowego, przekazuj mu umowę leasingu i informację o sposobie użytkowania auta.
Najczęstsze pytania
Czy leasing operacyjny samochodu osobowego jest kosztem podatkowym?
Tak, ale w limicie. Czynsz leasingowy netto możesz zaliczyć do kosztów CIT/PIT do wysokości 150 tys. zł dla auta spalinowego albo 225 tys. zł dla elektrycznego lub hybrydy plug-in. Nadwyżkę ponad limit odkładasz. VAT rozliczasz osobno - 50% lub 100%, jeśli spełniasz warunki. Sprawdź wartość auta w umowie i proporcję limitu.
Jak księgować leasing operacyjny samochodu osobowego w działalności gospodarczej?
W KPiR wpisujesz fakturę leasingową jako koszt w dacie poniesienia. Kwota to część netto plus VAT, którego nie odliczasz. Auto nie trafia do środków trwałych. Jeśli prowadzisz pełne księgi, ujmujesz czynsz na koncie 402 Usługi obce, odliczony VAT na koncie 221, a zobowiązanie na koncie 201. Uwzględnij limit kosztowy i prawidłowy opis faktury.
Czy można odliczyć 100% VAT od leasingu auta osobowego?
Tak, jeśli auto służy wyłącznie działalności opodatkowanej VAT, złożysz VAT-26 i prowadzisz ewidencję przebiegu pojazdu. W innym przypadku odliczasz 50% VAT. Przy 100% odliczeniu nie wliczasz VAT do kosztów CIT/PIT. Przy 50% nieodliczony VAT zwykle zwiększa koszt podatkowy. Sprawdź, czy nie używasz auta prywatnie.
Czy auto w leasingu operacyjnym jest środkiem trwałym?
Nie, w leasingu operacyjnym auto nie trafia do środków trwałych leasingobiorcy. Ujmujesz je jako obcy środek trwały albo poza ewidencją środków trwałych. Do Twoich ksiąg wchodzi dopiero po wykupie, jeśli zdecydujesz się na zakup. Wtedy wprowadzasz je do ewidencji, ustalasz wartość początkową i zaczynasz amortyzację.
Jak rozliczyć wykup samochodu z leasingu operacyjnego?
Wykup to osobna transakcja, nie zwykły czynsz. Otrzymasz fakturę na cenę wykupu i rozliczasz VAT według zasad dla auta osobowego. Auto wprowadzasz do środków trwałych po cenie nabycia. Od następnego miesiąca możesz je amortyzować. Sprawdź, czy cena wykupu mieści się w limicie i czy umowa przewiduje przeniesienie własności.
Czy opłata wstępna w leasingu operacyjnym jest kosztem?
Zwykle tak, ale sposób rozliczenia zależy od umowy i polityki rachunkowości. W podatkach opłatę wstępną najczęściej ujmujesz jednorazowo w dacie poniesienia, jeśli nie dotyczy całego okresu leasingu. W księgach możesz rozliczyć ją proporcjonalnie do czasu trwania umowy. Sprawdź interpretację i zapis w umowie.