Leasing operacyjny samochód osobowy powyżej 150 tys - jak rozliczyć limit

- Co dokładnie obejmuje limit 150 000 zł w leasingu operacyjnym?
- Jak obliczyć proporcję limitu 150 000 zł krok po kroku?
- Leasing operacyjny samochód osobowy powyżej 150 tys - jak działa limit kosztów i VAT?
- VAT w leasingu operacyjnym powyżej 150 tys - ile faktycznie odliczysz?
- Koszty PIT/CIT a limit 150 000 zł - co możesz wpisać w księgi?
- Przykład rozliczenia leasingu operacyjnego samochodu za 200 000 zł
- Jakie błędy popełniają przedsiębiorcy przy rozliczaniu limitu 150 000 zł?
- Najczęstsze pytania
- Czy limit 150 000 zł dotyczy leasingu operacyjnego zawartego przed 2022 rokiem?
- Jak rozliczyć VAT od raty leasingowej powyżej 150 tys zł?
- Czy ubezpieczenie samochodu w leasingu podlega limitowi 150 000 zł?
- Czy opłaty za paliwo i serwis też obejmuje limit 150 000 zł?
- Jak ustalić wartość samochodu do limitu 150 000 zł?
- Czy przy leasingu operacyjnym powyżej 150 tys zł potrzebna jest ewidencja przebiegu?
- Czy limit 150 000 zł dotyczy również samochodów elektrycznych?
Leasing operacyjny samochód osobowy powyżej 150 tys zł rozliczasz z limitem 150 000 zł. Do kosztów PIT/CIT zaliczasz tylko część raty proporcjonalną do limitu, a VAT odliczasz w 50% od tej samej części. Reszta opłat nie zmniejsza podatku.
Co dokładnie obejmuje limit 150 000 zł w leasingu operacyjnym?
Limit 150 000 zł to wartość samochodu bez VAT, od której liczą się ulgi podatkowe. Jeśli auto kosztuje 180 000 zł, limit nie znika, ale zmniejsza się proporcjonalnie. Zasada dotyczy dwóch podatków: VAT i PIT/CIT.
W VAT odliczasz 50% podatku naliczonego, ale tylko od tej części raty, która odpowiada wartości 150 000 zł. Reszta VAT nie podlega odliczeniu. Przy kosztach PIT/CIT wrzucasz w księgi tylko część raty netto. Przy leasingu operacyjnego samochodu osobowego limit 150 000 zł to nie kwota, którą jednorazowo odpiszesz. To próg, który wyznacza proporcję. Dla samochodu za 300 000 zł proporcja wynosi 50%. Wtedy połowę każdej raty wrzucasz w koszty, a VAT odliczasz od połowy raty w 50%.
Samochody elektryczne mają limit 225 000 zł. Hybrydy plug-in - 150 000 zł. To ważne przy wyborze auta.
Jak obliczyć proporcję limitu 150 000 zł krok po kroku?
Krok 1: Ustal wartość netto samochodu. Spójrz w umowę leasingu. Jeśli wartość wynosi 150 000 zł lub mniej, limit Cię nie dotyczy. Odliczasz 50% VAT od całej raty i całą ratę netto wrzucasz w koszty.
Krok 2: Jeśli wartość przekracza 150 000 zł, oblicz proporcję. Wzór: 150 000 / wartość netto. Dla 200 000 zł proporcja to 0,75, czyli 75%.
Krok 3: Do kosztów PIT/CIT zaliczasz iloczyn raty netto i proporcji. Rata 3 000 zł netto przy proporcji 75% daje 2 250 zł kosztu.
Krok 4: VAT od raty mnożysz przez proporcję i przez 50%. Jeśli VAT z faktury to 690 zł, odliczasz 690 * 0,75 * 0,5 = 258,75 zł.
Krok 5: Tak samo robisz z paliwem, serwisem, myjnią. Każdy wydatek netto mnożysz przez proporcję, żeby ustalić koszt. VAT od tych wydatków również mnożysz przez proporcję i 50%.
Krok 6: Ubezpieczenie nie ma VAT, ale w kosztach stosujesz proporcję. Składka 4 000 zł przy proporcji 75% daje 3 000 zł kosztu.
Leasing operacyjny samochód osobowy powyżej 150 tys - jak działa limit kosztów i VAT?
Weźmy auto za 240 000 zł netto. Proporcja wynosi 150 000 / 240 000 = 62,5%. Miesięczna rata netto to 3 500 zł, VAT 805 zł.
Do kosztów PIT/CIT wpisujesz 3 500 * 62,5% = 2 187,50 zł. VAT odliczasz: 805 * 62,5% * 50% = 251,56 zł.
Paliwo: 1 200 zł netto, VAT 276 zł. Koszt: 1 200 * 62,5% = 750 zł. VAT: 276 * 62,5% * 50% = 86,25 zł. Serwis: 800 zł netto, VAT 184 zł. Koszt: 500 zł. VAT: 57,50 zł. Ubezpieczenie: 5 000 zł rocznie. Koszt: 3 125 zł.
Widzisz, że limit 150 000 zł nie blokuje Ci leasingu. Zmniejsza tylko tarczę podatkową. Im droższe auto, tym mniejsza część raty wchodzi w koszty. Limit liczy się od wartości samochodu w dniu podpisania umowy. Nie zmienia się, nawet jeśli auto straci na wartości. Proporcję stosujesz do końca leasingu.
VAT w leasingu operacyjnym powyżej 150 tys - ile faktycznie odliczysz?
Odliczasz 50% VAT, ale tylko od części raty mieszczącej się w limicie. To oznacza, że przy drogim samochodzie efektywne odliczenie VAT jest niższe niż 50% całego podatku.
Przykład: auto za 300 000 zł, proporcja 50%. Rata netto 4 000 zł, VAT 920 zł. Odliczasz 920 * 50% * 50% = 230 zł. Gdyby auto kosztowało 150 000 zł, odliczyłbyś 460 zł.
Nie odliczasz VAT od wykupu? Przy wykupie samochodu po leasingu operacyjnym traktujesz to jak zakup. Wtedy stosujesz limit 150 000 zł do wartości wykupu. Jeśli wartość wykupu jest niższa niż 150 000 zł, odliczasz 50% VAT od całej kwoty. Jeśli wyższa, znowu proporcja. To temat na osobny artykuł.
Nie musisz prowadzić ewidencji przebiegu, jeśli odliczasz 50% VAT. Ewidencja jest potrzebna tylko przy pełnym odliczeniu 100%, a to możliwe tylko przy użyciu wyłącznie w działalności.
Koszty PIT/CIT a limit 150 000 zł - co możesz wpisać w księgi?
Do kosztów wchodzą wydatki związane z używaniem samochodu. Wymienię najczęstsze: - raty leasingowe (część kapitałowa i odsetkowa), - paliwo, - płyny eksploatacyjne, - serwis i naprawy, - wymiana opon, - myjnia, - ubezpieczenie OC i AC.
Gdy rozliczasz leasing operacyjny podatkowo a finansowy bilansowo, pamiętaj, że w PIT/CIT liczy się proporcja. W leasingu operacyjnym samochodu osobowego powyżej 150 tys zł stosujesz ją przy każdym z tych wydatków. Opłaty za autostrady i parkingi budzą wątpliwości. Jedni doradcy stosują do nich limit, inni traktują je jako koszty ogólne. Sprawdź w swojej księgowości.
Limit 150 000 zł dotyczy całego okresu leasingu. Nie resetuje się co rok. Jeśli w danym roku nie wykorzystasz całego limitu, nie przechodzi on na kolejny rok. Proporcja jest stała.
Przykład rozliczenia leasingu operacyjnego samochodu za 200 000 zł
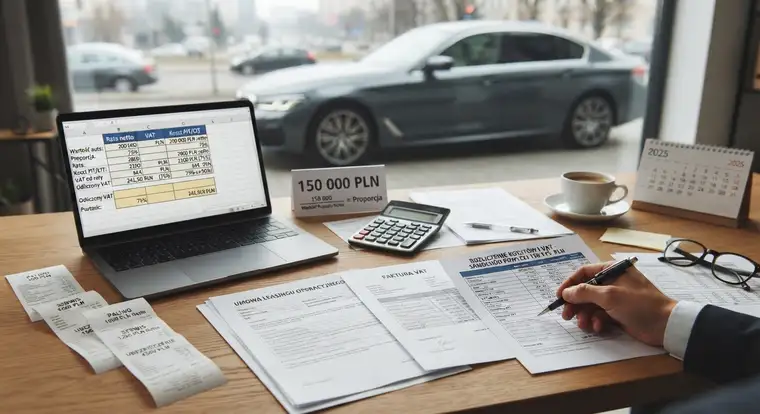
Prześledźmy cały rok. Wartość netto: 200 000 zł. Proporcja: 75%. Rata miesięczna netto: 2 800 zł, VAT 644 zł. Leasing trwa 36 miesięcy.
Miesięcznie: - Koszt PIT/CIT: 2 800 * 75% = 2 100 zł. - VAT: 644 * 75% * 50% = 241,50 zł.
Rocznie (12 rat): - Koszt z rat: 2 100 * 12 = 25 200 zł. - Odliczony VAT: 241,50 * 12 = 2 898 zł.
Paliwo: 1 000 zł netto miesięcznie, VAT 230 zł. - Koszt: 1 000 * 75% = 750 zł/mies. Rocznie 9 000 zł. - VAT: 230 * 75% * 50% = 86,25 zł/mies. Rocznie 1 035 zł.
Ubezpieczenie: 4 500 zł rocznie. - Koszt: 4 500 * 75% = 3 375 zł.
Serwis: 1 200 zł netto rocznie, VAT 276 zł. - Koszt: 1 200 * 75% = 900 zł. - VAT: 276 * 75% * 50% = 103,50 zł.
Razem roczne koszty: 25 200 + 9 000 + 3 375 + 900 = 38 475 zł. Razem odliczony VAT: 2 898 + 1 035 + 103,50 = 4 036,50 zł.
Gdyby auto kosztowało 150 000 zł, koszty byłyby wyższe. Różnica pokazuje, ile tracisz przy droższym samochodzie.
Jakie błędy popełniają przedsiębiorcy przy rozliczaniu limitu 150 000 zł?
Najczęstszy błąd przy leasingu operacyjnym samochodu osobowego powyżej 150 tys zł to stosowanie 50% VAT do całej raty. To działa tylko przy autach do 150 000 zł. Powyżej limitu najpierw liczysz proporcję.
Drugi błąd: zapominanie o proporcji przy paliwie i serwisie. Ludzie wrzucają całe faktury w koszty, a potem mają problem podczas kontroli.
Trzeci błąd: zła wartość samochodu. Bierzesz brutto zamiast netto. Albo wartość rynkową zamiast z umowy.
Czwarty błąd: brak proporcji przy ubezpieczeniu. Ubezpieczenie nie ma VAT, więc łatwo o nim zapomnieć, ale w kosztach też obowiązuje limit.
Piąty błąd: mieszanie leasingu operacyjnego z finansowym. W finansowym amortyzujesz auto i stosujesz limit 150 000 zł do odpisów. W operacyjnym rozliczasz raty. To dwa różne światy. Jeśli nie wiesz, czym różni się leasing operacyjny od finansowego, sprawdź to przed rozliczeniem.
Szósty błąd: nieaktualizowanie proporcji przy zmianie umowy. Jeśli aneksujesz umowę i zmieniasz wartość, proporcja może się zmienić.
Najczęstsze pytania
Czy limit 150 000 zł dotyczy leasingu operacyjnego zawartego przed 2022 rokiem?
Umowy zawarte przed 1 stycznia 2022 rozliczasz na starych zasadach. Limit 150 000 zł dla kosztów PIT/CIT obowiązywał już wcześniej, ale zmiany od 2022 dotyczyły VAT. Jeśli podpisałeś umowę przed 2022, sprawdź przepisy przejściowe. W praktyce większość nowych umów podlega aktualnym zasadom.
Jak rozliczyć VAT od raty leasingowej powyżej 150 tys zł?
VAT odliczasz w 50% od części raty odpowiadającej wartości 150 000 zł. Najpierw oblicz proporcję: 150 000 / wartość samochodu. Potem pomnóż VAT z faktury przez tę proporcję i przez 50%. Przykład: auto za 200 000 zł, proporcja 75%, VAT z raty 690 zł, odliczysz 258,75 zł.
Czy ubezpieczenie samochodu w leasingu podlega limitowi 150 000 zł?
Tak, ubezpieczenie OC i AC to wydatek związany z używaniem samochodu. Nie ma od niego VAT, ale w kosztach PIT/CIT stosujesz proporcję limitu. Jeśli wartość auta to 200 000 zł, do kosztów zaliczysz 75% składki. Ubezpieczenie często płacisz z góry za rok, więc proporcję licz od całości.
Czy opłaty za paliwo i serwis też obejmuje limit 150 000 zł?
Tak. Limit 150 000 zł dotyczy wszystkich wydatków związanych z używaniem samochodu osobowego w leasingu operacyjnym. Paliwo, myjnia, serwis, wymiana opon - każdy z tych wydatków mnożysz przez proporcję 150 000 / wartość samochodu. VAT odliczasz w 50% od części mieszczącej się w limicie.
Jak ustalić wartość samochodu do limitu 150 000 zł?
Bierzesz wartość netto z umowy leasingu lub faktury zakupowej, bez VAT. Jeśli samochód jest używany, wartość to cena nabycia. Nie wliczasz opłat dodatkowych, np. za transport. Wartość musi być udokumentowana. Jeśli przekracza 150 000 zł, stosujesz proporcję przez cały okres leasingu.
Czy przy leasingu operacyjnym powyżej 150 tys zł potrzebna jest ewidencja przebiegu?
Nie, jeśli odliczasz tylko 50% VAT i rozliczasz limit 150 000 zł, nie musisz prowadzić ewidencji przebiegu pojazdu. Ewidencja jest potrzebna, gdy chcesz odliczyć 100% VAT, ale wtedy musisz używać auta wyłącznie do działalności. Leasing operacyjny samochodu osobowego powyżej 150 tys zł rozliczasz na zasadach 50% VAT i limitu kosztów.
Czy limit 150 000 zł dotyczy również samochodów elektrycznych?
Nie, dla samochodów elektrycznych limit wynosi 225 000 zł. Dla hybryd plug-in limit to 150 000 zł. Jeśli leasingujesz elektryka o wartości powyżej 225 000 zł, stosujesz proporcję 225 000 / wartość. VAT odliczasz 50% od części do limitu. Sprawdź, czy auto spełnia definicję pojazdu elektrycznego.